Ecco di nuovo l’inflazione: quale impatto sulle strategie aziendali?

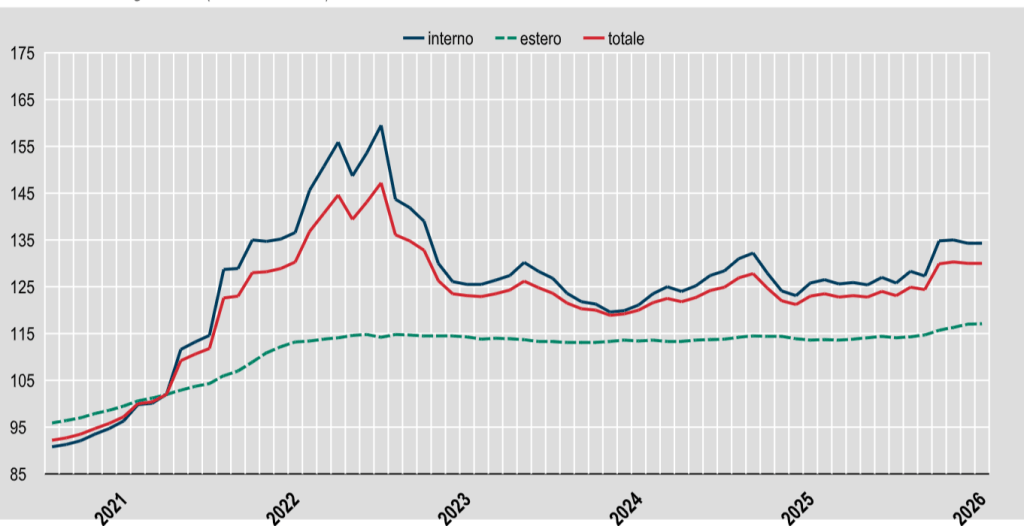
Il dato dell’incremento dei prezzi al consumo di settembre, con un inflazione di oltre il 4%, è solo l’ultimo di una serie di incrementi che dall’inizio dell’anno, non solo per l’aumento dei costi energetici, ci ha fatto entrare ufficialmente in una fase di ripresa inflattiva incipiente.

Ma è il dato dell’aumento dei prezzi alla produzione, 10,9% che è davvero dirompente: esso ci dice che potrebbero esserci turbolenze notevoli sulla filiera e che i business plan che incorporano le strategie aziendali potrebbero avere grossi scossoni, persino ripensamenti severi.

https://www.istat.it/comunicato-stampa/prezzi-alla-produzione-dellindustria-e-delle-costruzioni-agosto-2026/

Tre anni fa, avevo scritto un contributo sugli effetti dell’inflazione e sulla concreta possibilità che l’inflazione non torni più stabilmente sotto il 2% rendendo così necessaria una riflessione sull’impatto strategico per le aziende.

E’ quello che sta avvenendo, non solo per le instabilità geopolitiche. Gli operatori economici nel mercato delle materie prime attuano periodicamente politiche aggressive per far incrementare in modo speculativo i prezzi, sfruttando disallineamenti, distorsioni dei mercati, oligopoli e cartelli non dichiarati, cui si aggiunge la mancanza di una politica industriale a lungo termine (per la verità anche a breve) della classe politica, in primo luogo della politica energetica.

Gli effetti di un tasso oltre il 2% (e vicino al 5%) comunque sono quelli già affrontati nel contributo di cui sopra, in sintesi:

  • Incremento degli adeguamenti contrattuali del costo del lavoro sull’inflazione da recuperare e in generale anche sull’aspettativa dell’inflazione
  • Adeguamenti dei fondi TFR all’inflazione lasciato in azienda con percentuali che mettono in discussione una buona fetta dell’utile nelle aziende “labour intensive”
  • Attesa di incrementi del costo del denaro da parte della BCE con consenguente impatto sugli oneri finanziari in bilancio e sulla convenienza degli investimenti
  • Aumenti dei costi dei trasporti, energetici, del costo dei servizi ad alto contenuto di costo del lavoro oltre il limite ipotizzato nel business plan aziendale e comunque impattanti sul bilancio
  • In particolare i costi dello sviluppo e delle licenze di Software e della AI, l’Intelligenza Artificiale, che già negli ultimi anni 2023-2026 sono cresciuti a doppia cifra

Per evitare rischiosi aumenti automatici di listini con effetti di perdita di competitività, per mantenere la clientela attuale (in attesa, se possibile di crescere su nuovi mercati) la risposta è senz’altro la stessa e cioè l’incremento della produttività aziendale del fattore lavoro e l’utilizzo di tecnologie e ridiscussione del “sistema prodotto” (e servizio) atta a contenere il costo industriale, attraverso la ridefinizione dell’intero ciclo produttivo, dalla distinta base, ai materiali, al ciclo di lavoro.

Il vero business plan è quello che ridefinisce e ridiscute costantemente a fondo la struttura dei costi e il sistema del valore offerto al cliente. Come farlo? Ecco alcuni esempi.

  • analisi e ridefinizione profonda dei processi aziendali e degli strumenti per guidarli
  • nuove metodologie organizzative maggiormente mirate all’efficienza e non solo all’efficacia
  • individuazione o formazione di risorse umane con competenze di coordinamento dei processi aziendali
  • creazione di comitati e strumenti per la crescita qualitativa delle decisioni aziendali nell’ottica del coinvolgimento delle prime linee
  • digitalizzazione dei cicli contabili (anche quello passivo, la tesoreria, etc.) al fine di spostare l’investimento in risorse umane verso il controlling dei processi e del costing
  • creazione di strumenti quali academy, showroom, seminari per i clienti al fine di monitorare costantemente i bisogni di innovazione del mercato di sbocco

Ultimo, ma non meno importante: se il business plan prevede acquisizioni e operazioni straordinarie, i modelli di valutazione d’azienda, che utilizzano come tasso base il tasso “free-risk” dei BTP a dieci anni, all’aumento di questi tasso tasso che si registra in questi mesi (attualmente al 4,70%), cui viene aggiunto uno spread per il rischio settoriale e l’inflazione attesa, si determina un aumento del tasso applicato e quindi una diminuzione del valore dell’azienda o attività acquista.

Lo studio di scenari e sensitivity analysis, la redazione di un business plan a scorrimento con i fattori di rischio, e altre diagnosi richiedono non la AI per la complessità dei calcoli, ma la capacità di includere i fattori critici per il posizionamento dell’azienda e una lunga esperienza nel valutare il capitale umano che deve portare avanti la strategia. La miglior strategia non si porta avanti da sé ed è un business planning “continuo” come strumento organizzativo.

Perché non confrontarsi con un professionista aziendalista o manager a interim?

gianluigi@gianluigimelesi.com
Il boom del lusso è finito? No: non tutto il boom era lusso.

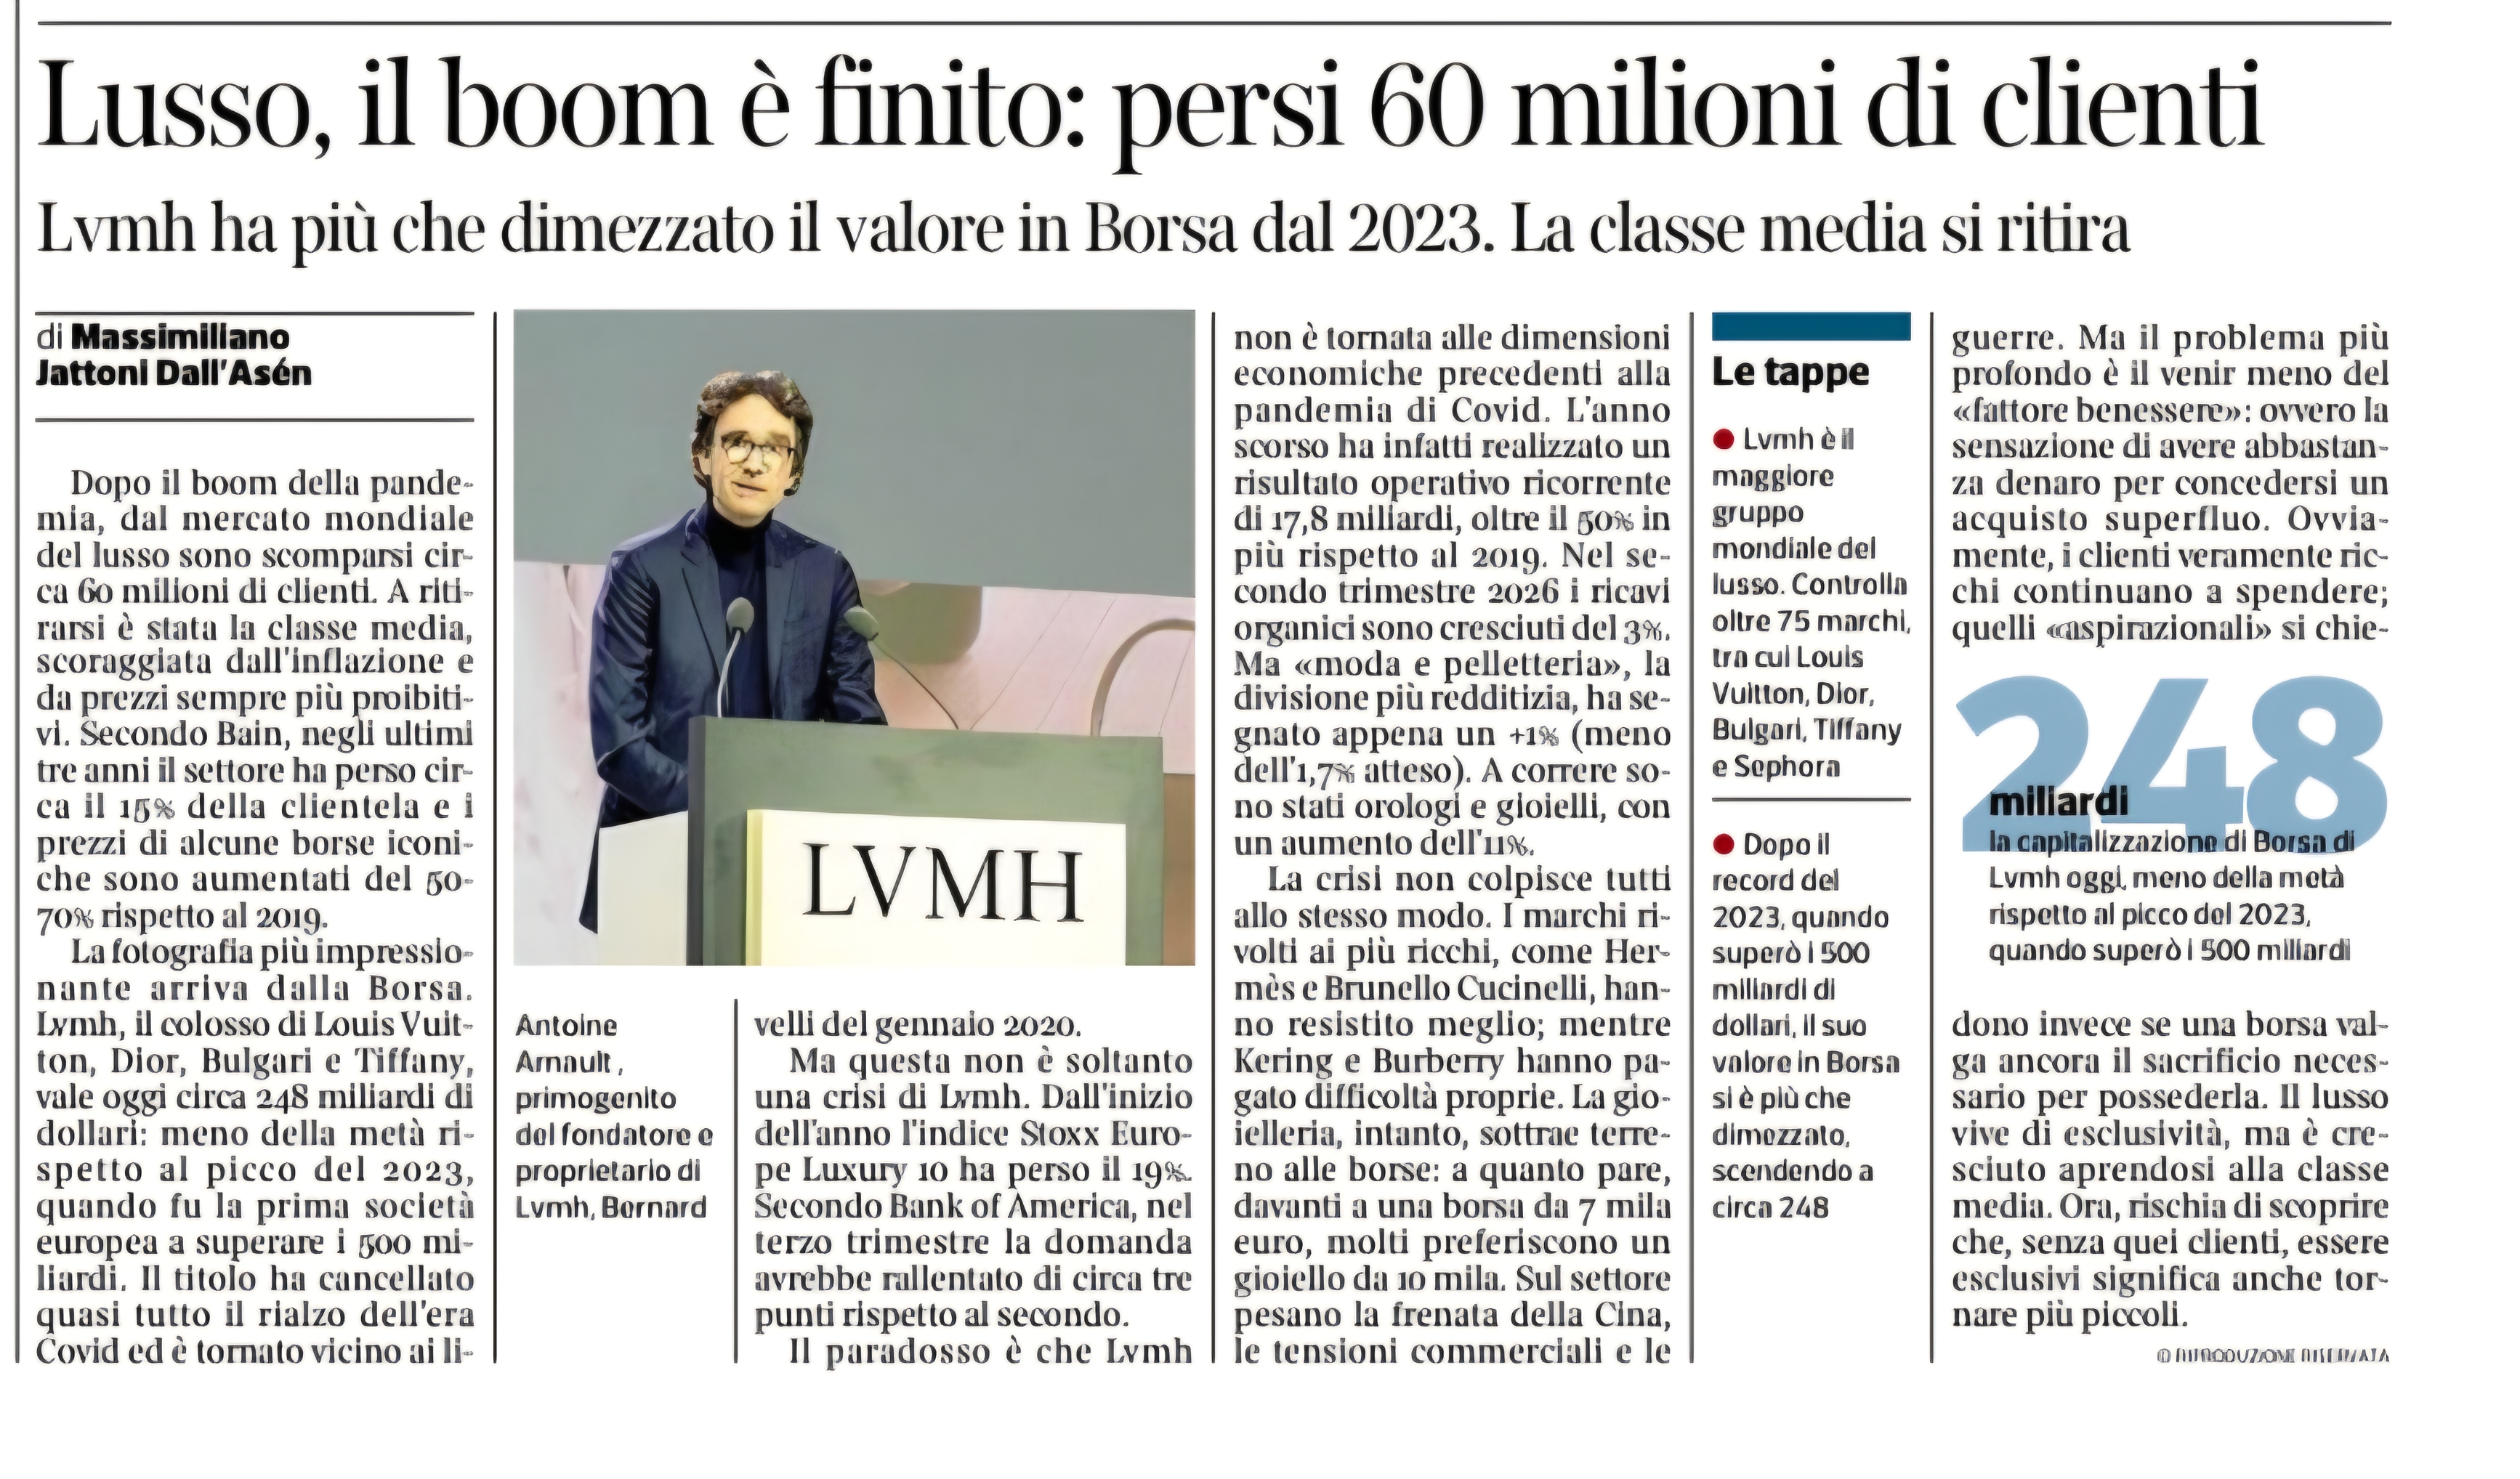
Un interessante articolo del Corriere della Sera nelle pagine dell’Economia fa il bilancio degli ultimi 3 anni quantificando in 60 miloni i clienti persi dal lusso. Si parla di una classe media che si ritira. In media c’è un calo di circa 20% con punte in alcuni marchi superiori, e in alcune regioni geografiche più marcati. Ma il lusso non ha una classe sociale!

In realtà, infatti, come ci insegna il libro The Luxury Strategy, le leggi fondamentali del lusso che riporto di seguito smentiscono questa ipotesi. Il lusso, in particolare non può essere “accessibile” e non cerca a tutti i costi i volumi più alti, di allargare la base clienti.

Interessante poi l’esempio della borsa a 9000 Euro che viene in qualche modo sostituita nell’acquisto da un gioiello, il quale sarebbe percepito come investimento più solido: quella borsa potrebbe in realtà acquisire, come dimostra il mercato delle “preloved bags” (o second-life bags) molto più valore nel tempo.

Forse sta cambiando il modello di percezione del valore nelle nuove consumatrici, forse in estremo oriente il ciclo del lusso è andato più velocemente del previsto, ma questo non significa che non esista un mercato del lusso.

Riprendendo in breve qui di seguito queste leggi sul vero lusso:

  • non si posiziona sul mercato razionalmente e non si paragona con alcun altro o con alcuna scala di valori
  • non è un prodotto standard in ogni senso e ha nella propria natura l’unicità
  • non asseconda i desideri del cliente e non è mai prevedibile
  • non è per tutti, anzi tende ad escludere una buona parte o gran parte dei clienti e a dominarli senza dare loro troppa confidenza, mantenendo la distanza nell’ottica dell’esclusività
  • non risponde alla domanda crescente, anzi, punta a far mancare prodotto sul mercato nell’ottica della rarità
  • non è disponibile facilmente, usa solo marginalmente l’e-commerce per completare la relazione esclusiva con il cliente e tende ad essere di difficile reperibilità
  • non rende pubblici i propri clienti e non li usa per convincerne altri a diventarlo
  • non utilizza la pubblicità per aumentare le vendite, non usa testimonial, non cerca consenso, non cerca di essere popolare, va controcorrente
  • non utilizza la comunicazione se non per promuovere arte, cultura, storia e cose che non hanno a che vedere con la quotidianità
  • non allinea il prezzo reale al prezzo atteso, ma lo tiene molto più in alto
  • non è il prodotto che fa il prezzo, né solo il prezzo a fare il prodotto: è il lusso dell’unicità a fare il prezzo
  • non è diminuendo il prezzo che si aumentano le vendite, al contrario è aumentandolo progressivamente
  • non è forzando l’acquisto nel negozio fisico o digitale che si fa lusso, al contrario si cerca di capire fino in fondo se quel cliente è davvero il cliente per il nostro prodotto e se non sarà deluso dopo qualche tempo dall’acquisto
  • il negozio non è il punto vendita, è un museo sensoriale, è la casa del cliente, il suo rifugio, il suo segreto, il personale di vendita sono i suoi confidenti, il suo mondo
  • il lusso è rapporto umano, rapporto personale, servizio unico, relazione curata, duratura, esclusiva, intensa e raffinata.

La cosa interessante di queste leggi è che esse non si applicano solo a un prodotto di consumo personale, di abbigliamento, per il classico made in Italy, ma possono essere prese come ispirazione per tutti i servizi di qualità e di valore offerti dalle aziende industriali, anche quelli di tipo manufatturiero.

Le aziende italiane di successo nell’export scelgono spesso una nicchia, profittevole, di qualità, con contenuto di servizio professionale e design e lavorazioni top di gamma, personalizzate, spesso nell’ottica della consulenza e nella risoluzione di problemi complessi.

Vuoi anche tu ridisegnare la tua strategia di mercato scegliendo la nicchia più esclusiva? Parliamone!

gianluigi@gianluigimelesi.com

Il prezzo del cacao: un caso di incredibile volatilità. Voluta?

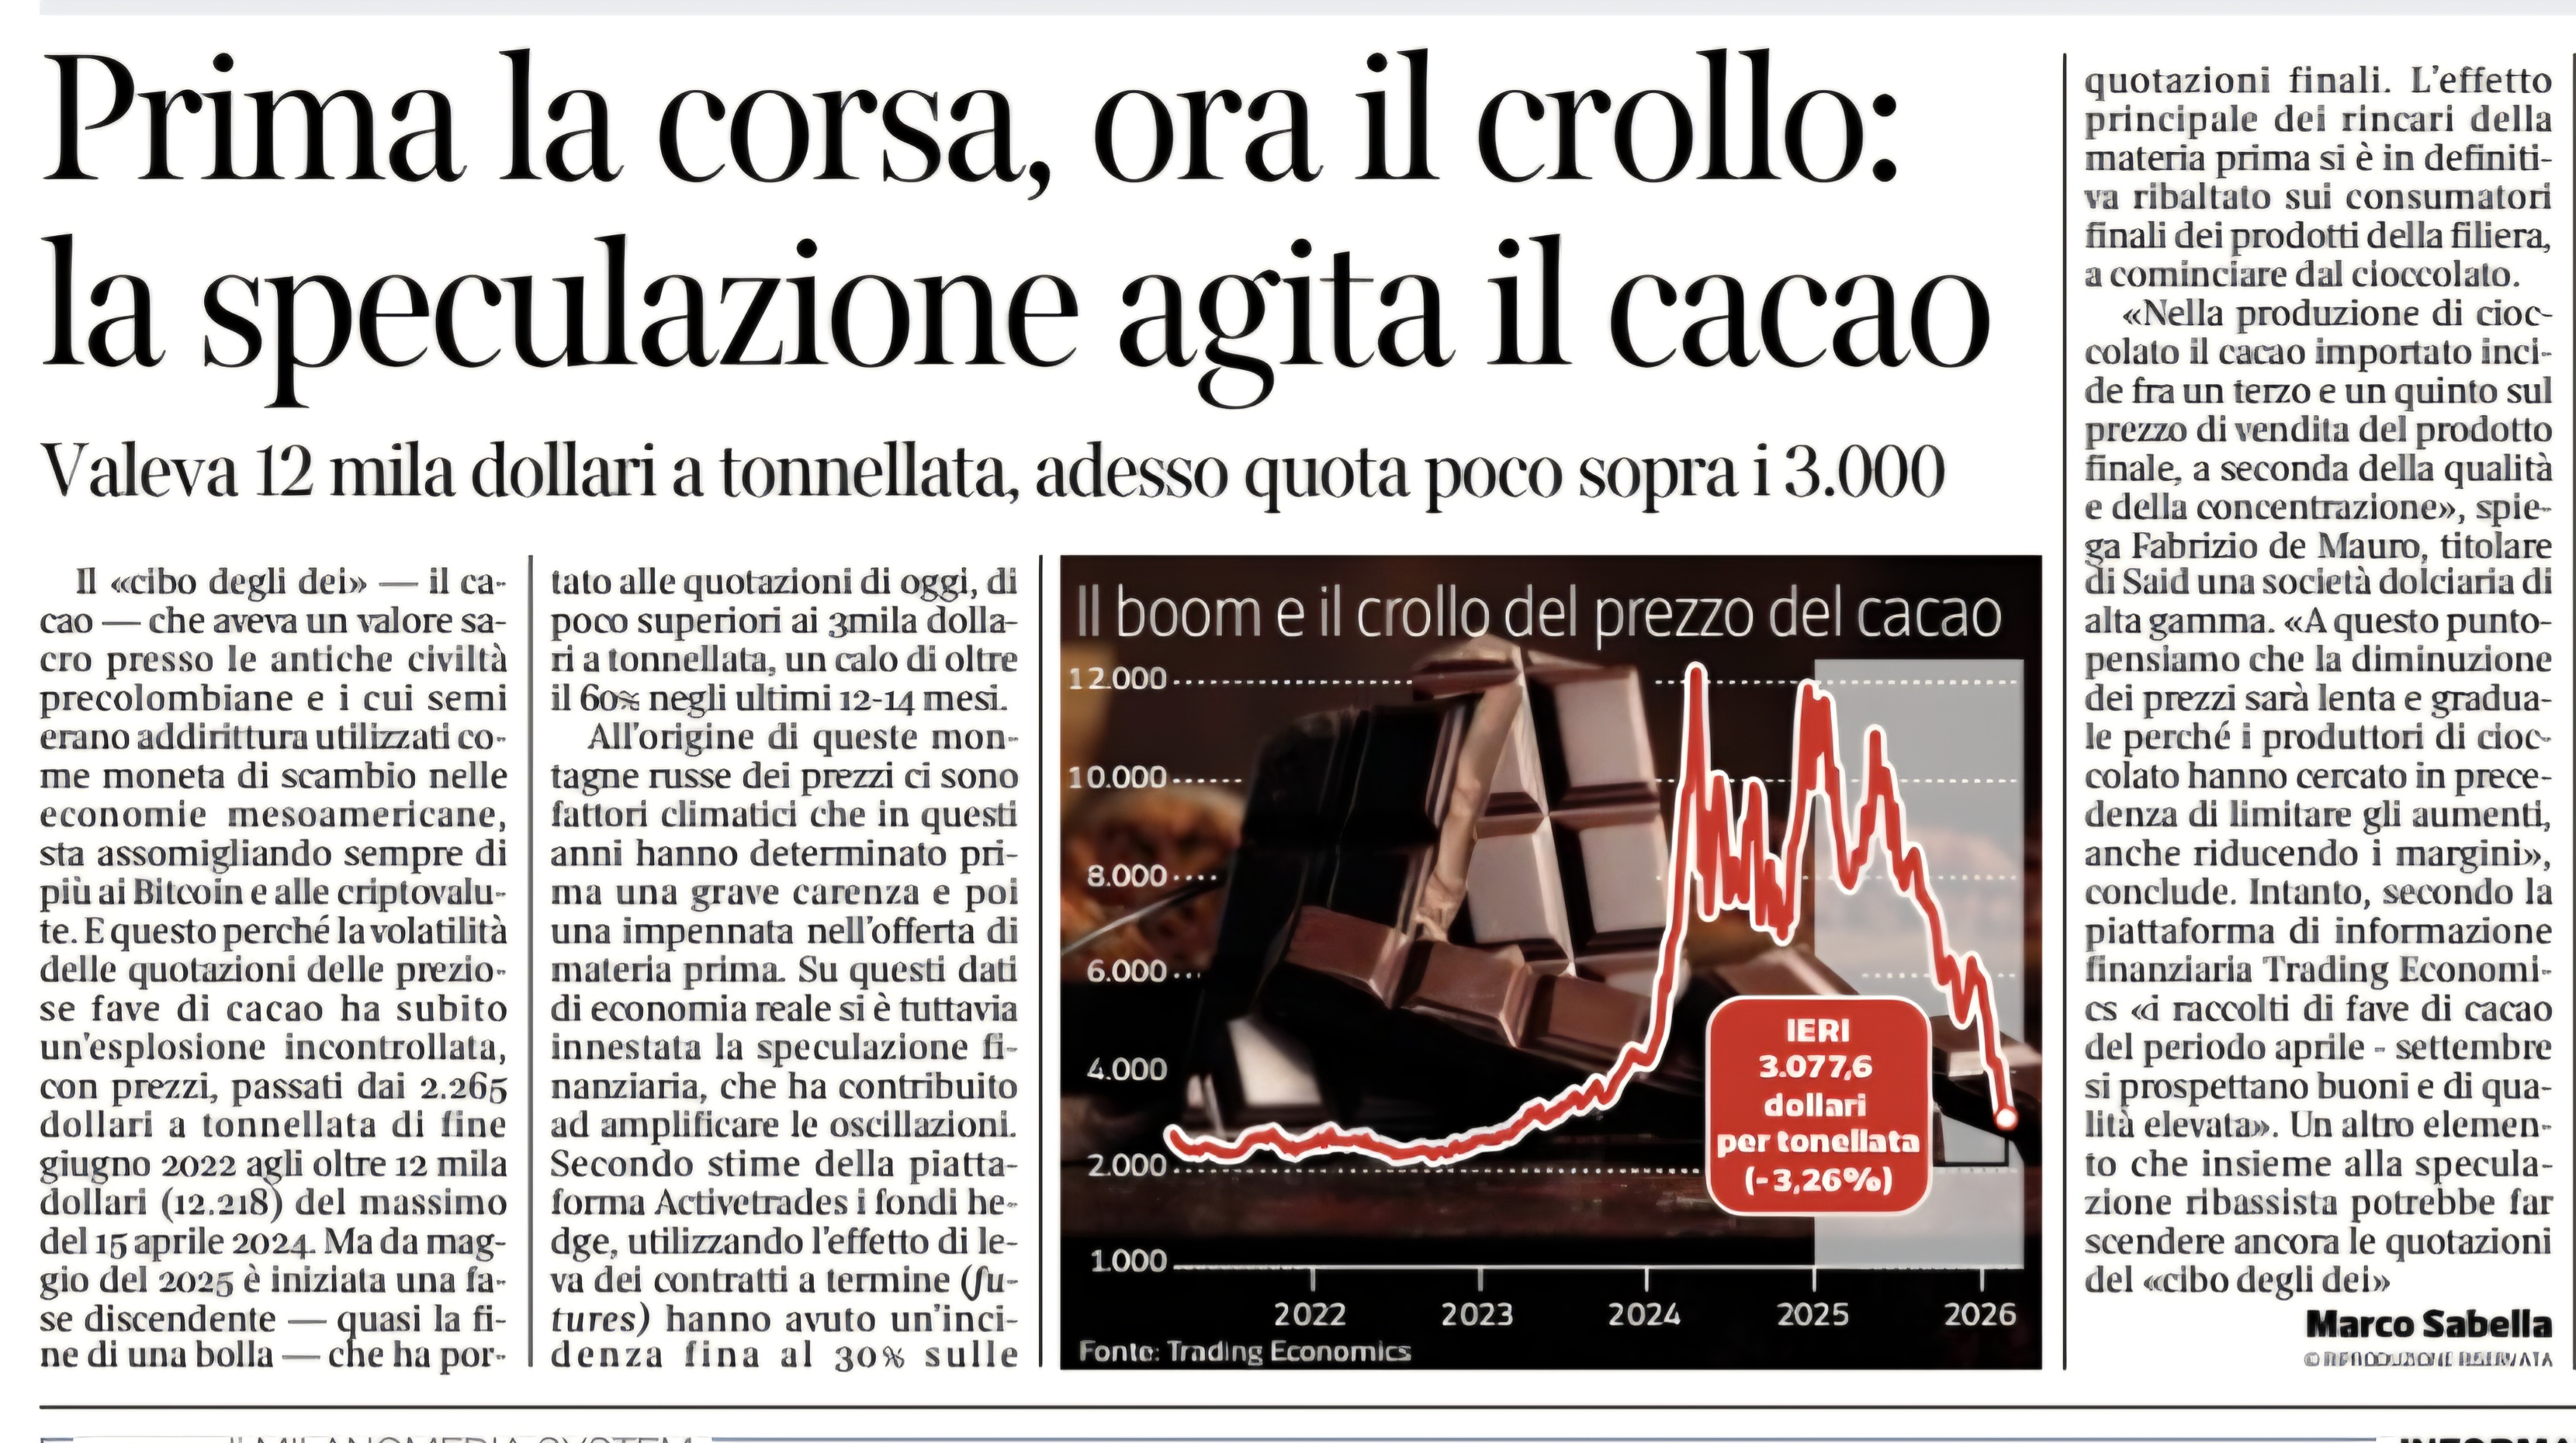
In questi giorni stiamo assistendo alla clamorosa parabola discendente del prezzo del cacao che conclude un percorso di discesa iniziato non molti mesi fa, a metà del 2025.

All’inizio del 2025 il prezzo alla tonnellata sfiorava i 12.000 dollari la tonnellata, a metà del 2025 intorno agli 11.000 oggi quota poco sopra i 3.000 e potrebbe raggiungere a breve la quotazione del 2023, circa 2.000 dollari.

Una variabilità così elevata significa per la filiera produttiva l’impossibilità di fare prezzi, visti i tempi di produzione importazione trasporto e trasformazione produttiva. In realtà tale impossibilità è data proprio da strumenti finanziari, i future tra tutti, che costituiscono un po’ un paracadute attraverso il quale è possibile fissare un prezzo, ordinare una quantità senza attendere la raccolta ed essere vulnerabili alle variazioni di prezzo: in pratica sono gli stessi operatori ad aver posto le premesse di tale instabilità.

Per “giustificare” l’incremento degli anni scorsi sono state portate motivazioni di volta in volta, raccolta scarsa, un parassita, il cambiamento climatico, dazi, crisi geopolitiche l’impennarsi dei noli marittimi: un po’ come in tutti i settori nel periodo 2023-2025 è proprio successo di tutto, mancava giusto l’invasione delle cavallette, per citare John Belushi ne I Blues Brothers.

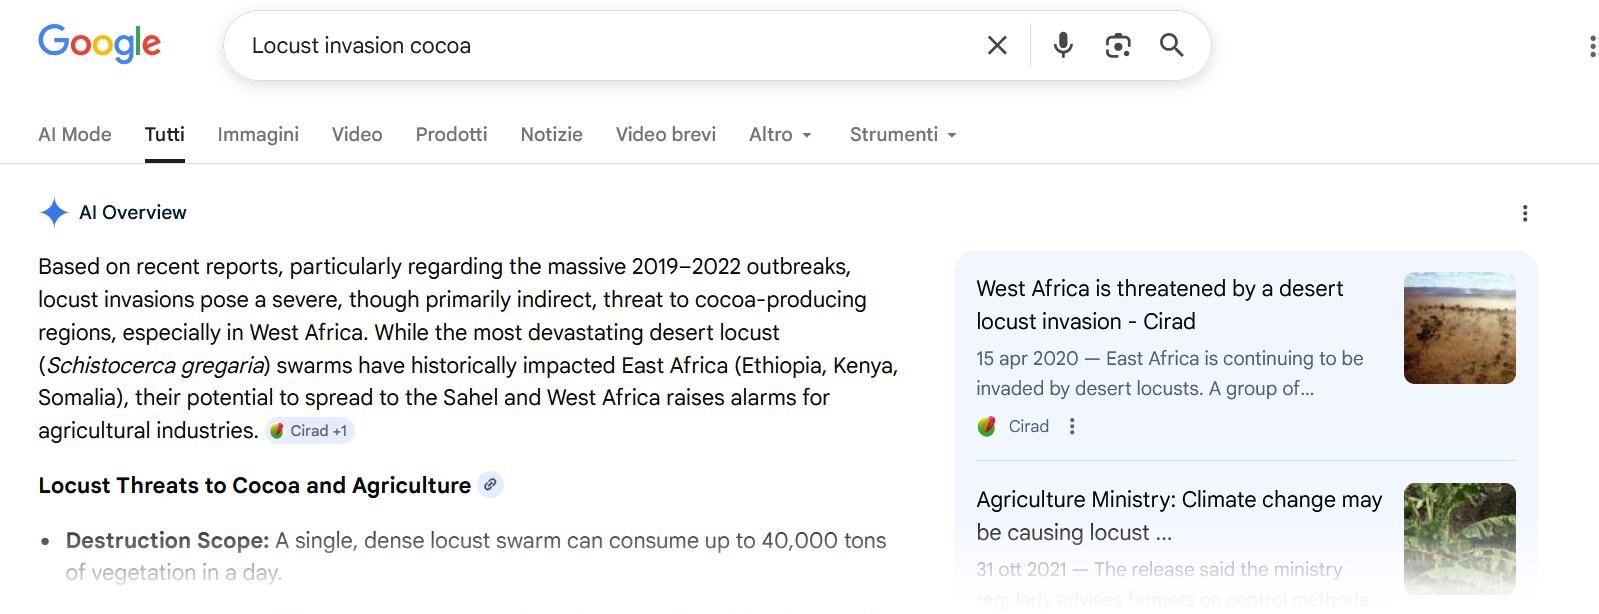
Mancava, ho scritto? Se inserite su Google modalità AI in realtà c’è proprio stata una Locust Invasion che guarda caso ha minacciato severamente la produzione.

La cosa curiosa è che oggi, all’alba del febbraio 2026 il prezzo precipita perché un future scommette su un crollo dei prezzi e quindi al di là delle variabili reali, i prezzi sembrano incomporare subito una scommessa che è sulla carta.

Evidentemente le locuste non ci sono più, i noli, è vero, sono crollati, ma era così anche nel 2025 fin dall’inizio, e così le altre ragioni addotte, il tutto quando il prezzo del cacao era quasi ai massimi. Si sarà già capito quindi che in molti pensiamo che questo caso è da ricondurre a quello delle speculazioni con movimenti creati ad arte per far soldi da parte di tutti, produttori, logistica, chi incassa dazi che sono sul valore, trasformatori, mercati finanziari e dei derivati, distrubuzione. Tutto a spese del consumatore.

Chi opera nei settori e assiste a movimenti così bruschi sulle materie prime, alimentari e non, si trova esposto a rischi che spesso non sono l’evento catastrofale, geopolitico o econonico straordinario: ma a “rally” voluti e provocati per ridefinire i mercati e mettere in crisi intere filiere, raccogliendo magari poi i risultati dell’aver azzerato i vantaggi competitivi.

Per tutti questi motivi, la qualità delle decisioni in azienda deve crescere, occorre avere una visione di largo respiro, acquisendo competenze, conoscenze, strumenti e metodologie interprofessionali e facendo la scelta di crescere qualitativamente e quantitativamente.

Per chi ne vuole discutere: gianluigi@gianluigimelesi.com

Piste rosse, piste nere e piste blu: un interessante parallelo del rischio traumatologico con la gestione del rischio aziendale

Le olimpiadi invernali sono in corso e gli sport sulla neve e sul ghiaccio sono all’ordine del giorno e Milano Cortina Bormio e le Valli Trentine e Bolzanine sono al centro dell’attenzione mondiale.

Nel 2024 è stata pubblicata un’interessante ricerca della società italiana di ortopedia e traumatologia, confermata anche recentemente https://www.orthoacademy.it/epidemiologia-traumi-piste-sci-piste-nere/ che ha mostrato come la maggior parte degli infortuni, oltre 50% avvengono sulle piste rosse (media difficoltà) e sulle piste blu (difficoltà bassa) con il 40% dei casi. Sulle piste nere avvengono solo 9% degli incidenti.

La caduta autonoma, con oltre 75% per cento dei casi è la causa dei traumi, mentre le collisioni sono una causa minoritaria. Le categorie più coinvolte sono gli over 50 e i bambini. I consigli degli ortopedici sono Preparazione Atletica, Attrezzatura Adeguata, Indossare il Casco e ridurre la Velocità.

Da questi dati si evince come il rischio anche in ambito aziendale sia da un lato prevedibile e gestibile a condizione di organizzare strumenti evoluti e adeguati al monitoraggio delle attività, procedure, istruzioni, verifiche, pianificazione degli strumenti.

Dall’altro lato, il fatto che gli infortuni avvengano su piste relativamente più facile significa che l’evento non dipende solo dalla complessità ambientale, ma anche e soprattutto dalla mancata preparazione o predisposizione atletica, e dalla scelta di chi non è preparato di abbassare il livello di complessità: la percezione è diversa dalla realtà!

E qui il parallelo finisce: le aziende che si trovano dover a competere su “piste nere” spesso scelgono di ridurre il rischio evitando la competizione e scegliendo nicchie meno ambite, ma questo non riduce affatto il rischio se non c’è adeguata preparazione.

Infatti i settori, i business, e gli ambiti competitivi più rischiosi sono di regola sempre (premio per il rischio) quelli più profittevoli.

Meglio dunque pianificare adeguati strumenti gestionali per la gestione del rischio e individuare responsabili di gestire questi strumenti: l’azienda non deve individuare figure e ruoli aggiuntivi, addizionali e differenti, ma deve usare gli stessi strumenti, referenti e processi per gestire anche il rischio.

La prima cosa da fare è dunque mappare, analizzare il rischio e pianificare strumenti da progettare insieme alla selezione e alla formazione delle figure preposte alla gestione di sistemi e ambiti competitivi complessi: la figura del consulente aziendalista è tipicamente quella del project manager che si affianca alla Direzione Aziendale per queste attività, individuando, se non presenti in azienda nuove figure e ruoli.

E’ proprio il caso di dire: non rischiate di non correre un rischio che si può gestire se questo significa il declino dell’azienda!

Per approfondimenti: gianluigi@gianluigimelesi.com